Cách Đối Chiếu Pháp Lý Dự Án TP.HCM Trước Khi Đặt Cọc Căn Hộ: Cẩm Nang Thẩm Định Tránh Rủi Ro
Người đang tìm hiểu đối chiếu pháp lý dự án TP.HCM thực tế cần tự xây dựng bộ tiêu chí thẩm định độc lập trước khi đặt bút ký thỏa thuận đặt cọc. Việc xác định đúng tên thương mại, pháp nhân chủ đầu tư, đơn vị phát triển, vị trí hành chính và hệ thống hạ tầng kết nối là bước khởi đầu bắt buộc.
Toàn bộ dữ liệu hồ sơ cần được phân loại rành mạch thành: thông tin đã xác minh bằng văn bản có thẩm quyền, thông tin đang trong tiến trình cấp phép và thông tin chỉ mới dừng ở mức định hướng quy hoạch. Người mua không nên đánh đồng các thông điệp truyền thông thành cam kết pháp lý, đồng thời phải nắm rõ từng loại giấy tờ gốc cần yêu cầu và nơi kiểm chứng trước khi chuyển tiền.
1. Phân biệt pháp lý dự án với pháp lý từng căn hộ
A. Thông tin cần làm rõ
Pháp lý dự án là toàn bộ cơ sở pháp lý để hình thành nên một tổ hợp công trình, bao gồm quyền sử dụng đất của chủ đầu tư, quy hoạch tổng thể và giấy phép xây dựng. Trong khi đó, pháp lý từng căn hộ phản ánh điều kiện thương mại hóa của đúng mã căn mà khách hàng chọn mua: căn hộ đó có đủ điều kiện bán nhà ở hình thành trong tương lai hay không, có đang bị thế chấp ngân hàng hay không và có đủ điều kiện cấp Giấy chứng nhận quyền sử dụng đất, quyền sở hữu nhà ở (sổ hồng) sau này hay không.
Nhiều người mua lầm tưởng rằng một dự án đã khởi công rầm rộ hoặc mở bán giai đoạn 1 đồng nghĩa toàn bộ các tòa tháp hay phân khu tiếp theo đều đã hoàn tất thủ tục. Ví dụ tại khu vực TP. Thủ Đức, khi khảo sát các phân khu thuộc đại đô thị như Masteri Centre Point hay LUMIÈRE Boulevard do Masterise Homes phát triển (tọa lạc tại phường Long Bình, TP. Thủ Đức, tiếp giáp trục đường Nguyễn Xiển và Vành Đai 3), người mua ở thực cần bóc tách rành mạch: quyết định phê duyệt dự án chung không thay thế cho văn bản thông báo đủ điều kiện bán của từng block cụ thể.
B. Cách kiểm tra
Để thực hiện quy trình đối chiếu pháp lý dự án TP.HCM cho từng sản phẩm riêng lẻ:
- Đơn vị cung cấp bằng chứng: Yêu cầu chủ đầu tư hoặc đơn vị phát triển cung cấp danh mục văn bản pháp lý đã ban hành của chính tòa tháp dự kiến mua.
- Yêu cầu tài liệu gốc có ngày: Đề nghị xuất trình bản sao y công chứng (còn hiệu lực trong vòng 6 tháng) của Văn bản thông báo nhà ở đủ điều kiện được bán/cho thuê mua do Sở Xây dựng TP.HCM cấp.
- Đối chiếu thực tế: Kiểm tra mã căn, tầng, block trên bảng hàng xem có trùng khớp với danh sách căn hộ được phép kinh doanh trong phụ lục đính kèm văn bản của Sở Xây dựng hay không.
- Ghi rõ điểm chưa xác minh: Lập biên bản làm việc ghi nhận các căn hộ thuộc tầng lánh nạn, tầng thương mại hoặc căn hộ chưa có thông báo nghiệm thu phần móng/hầm.
- Nêu hệ quả nếu thông tin thay đổi: Mua phải căn hộ chưa đủ điều kiện mở bán sẽ khiến hợp đồng mua bán không thể ký đúng hạn, phát sinh tranh chấp hợp đồng và nguy cơ không được cấp sổ hồng do sai lệch công năng thiết kế ban đầu.
Câu hỏi người mua cần giải đáp tại chỗ:
- “Tôi có thể kiểm tra điều này ở đâu?” → Tra cứu trực tiếp trên Cổng thông tin điện tử Sở Xây dựng TP.HCM (mục Thông tin dự án đủ điều kiện huy động vốn) hoặc ứng dụng SXD247.
- “Nếu thông tin khác quảng cáo thì sao?” → Mọi cam kết của nhân viên môi giới về việc “dự án chuẩn chỉnh 100%” đều không có giá trị pháp lý nếu mã căn chưa nằm trong danh sách phê duyệt chính thức của cơ quan nhà nước.
C. Cách áp dụng
Tình huống minh họa: Một gia đình trẻ mua căn hộ 2 phòng ngủ lần đầu để an cư, cần dọn vào ở đúng tiến độ để cho con nhập học lớp 1 theo tuyến trường công lập tại địa bàn.
| Tiêu chí | Cách kiểm tra | Nguồn xác nhận |
| Quyền kinh doanh mã căn cụ thể | So khớp mã căn trên phiếu đặt chỗ với phụ lục văn bản đủ điều kiện bán hàng | Văn bản chấp thuận mở bán của Sở Xây dựng TP.HCM |
| Hiện trạng thế chấp dự án | Kiểm tra văn bản xác nhận dự án/căn hộ đã được giải chấp hoặc cam kết phát hành thư bảo lãnh | Ngân hàng bảo lãnh dự án / Văn phòng Đăng ký Đất đai TP.HCM |
| Tiến độ thi công thực tế | Đối chiếu hình ảnh thực địa với tiến độ cam kết theo giai đoạn thi công | Biên bản kiểm tra công trình định kỳ / Khảo sát thực địa |
Sau khi đánh giá phân biệt pháp lý dự án với pháp lý từng căn hộ, tiếp tục sang tiêu chí kế tiếp để tránh kết luận dựa trên một yếu tố đơn lẻ.
2. Danh mục hồ sơ cần yêu cầu và cách đối chiếu
A. Thông tin cần làm rõ
Một dự án căn hộ thương mại đạt chuẩn mở bán bắt buộc phải sở hữu chuỗi hồ sơ mắt xích: Quyết định giao đất/cho thuê đất, Chấp thuận chủ trương đầu tư, Quy hoạch chi tiết 1/500, Giấy phép xây dựng, Biên bản nghiệm thu hoàn thành phần móng và Chứng thư bảo lãnh nghĩa vụ tài chính của ngân hàng thương mại. Sự đứt gãy ở bất kỳ mắt xích nào cũng phản ánh dự án đang vướng mắc về thủ tục hoặc nghĩa vụ tài chính đất đai.
Nhiều tài liệu bán hàng thường ghi “Pháp lý hoàn thiện”, nhưng thực tế có thể mới dừng ở mức phê duyệt 1/500 hoặc giấy phép san lấp mặt bằng. Đối với người mua ở thực, việc có mặt bằng sạch và giấy phép xây dựng phần thân là sự bảo chứng cho việc dự án được phép xây dựng liên tục, không bị đình chỉ thi công giữa chừng.
B. Cách kiểm tra
Quy trình đánh giá pháp lý dự án TP.HCM qua danh mục hồ sơ được triển khai như sau:
- Đơn vị cung cấp bằng chứng: Bộ phận Pháp lý hoặc Chăm sóc Khách hàng của Chủ đầu tư/Đơn vị phát triển dự án.
- Yêu cầu tài liệu gốc có ngày: Đòi hỏi cung cấp đầy đủ số hiệu, ngày ban hành và cơ quan ký duyệt trên từng văn bản: Quyết định giao đất của UBND TP.HCM, Giấy phép xây dựng do Sở Xây dựng TP.HCM cấp.
- Đối chiếu thông số kỹ thuật: So sánh quy mô dự án (số tầng cao, diện tích sàn xây dựng, tổng số lượng căn hộ) trên Giấy phép xây dựng với bản vẽ thiết kế bán hàng thực tế.
- Ghi rõ điểm chưa xác minh: Ghi chú các văn bản đang ở dạng “dự thảo”, “tờ trình” hoặc các văn bản thẩm duyệt phòng cháy chữa cháy (PCCC) chưa có biên bản nghiệm thu cuối cùng.
- Nêu hệ quả nếu thông tin thay đổi: Nếu dự án xây vượt tầng hoặc sai thiết kế 1/500, cơ quan chức năng sẽ cưỡng chế đình chỉ thi công, dẫn đến dự án “treo” vô thời hạn và người mua bị chôn vùi dòng vốn lớn.
Câu hỏi người mua cần giải đáp tại chỗ:
- “Tôi có thể kiểm tra điều này ở đâu?” → Nộp phiếu yêu cầu cung cấp thông tin tại Văn phòng Đăng ký Đất đai TP.HCM hoặc Phòng Quản lý Đô thị quận/huyện nơi dự án tọa lạc.
- “Nếu thông tin khác quảng cáo thì sao?” → Nếu số tầng hoặc mật độ xây dựng trên công trường lớn hơn số liệu trên Giấy phép xây dựng, dự án đang có dấu hiệu xây dựng sai phép.
C. Cách áp dụng
Tình huống minh họa: Khách hàng mua căn hộ hình thành trong tương lai và sử dụng đòn bẩy tài chính ngân hàng 50% giá trị căn hộ.
| Tiêu chí | Cách kiểm tra | Nguồn xác nhận |
| Quyền sử dụng đất & Nghĩa vụ thuế | Kiểm tra Giấy chứng nhận quyền sử dụng đất dự án và thông báo hoàn thành nghĩa vụ tài chính | Cục Thuế TP.HCM / Sở Tài nguyên và Môi trường TP.HCM |
| Giấy phép xây dựng phần thân | Kiểm tra ngày cấp phép, thời hạn hiệu lực và số tầng được duyệt | Sở Xây dựng TP.HCM |
| Nghiệm thu phần móng | Đọc biên bản nghiệm thu hoàn thành công trình giai đoạn móng hầm | Cục Giám định Nhà nước / Biên bản nghiệm thu liên bên |
Sau khi đánh giá danh mục hồ sơ cần yêu cầu và cách đối chiếu, tiếp tục sang tiêu chí kế tiếp để tránh kết luận dựa trên một yếu tố đơn lẻ.
3. Đọc điều khoản đặt cọc, hoàn cọc và nghĩa vụ các bên
A. Thông tin cần làm rõ
Thỏa thuận đặt cọc là văn bản ràng buộc đầu tiên về mặt tài chính giữa người mua và bên bán. Luật Kinh doanh Bất động sản quy định chặt chẽ: chủ đầu tư chỉ được thu tiền đặt cọc không quá 5% giá bán nhà ở hình thành trong tương lai khi dự án đã đủ điều kiện kinh doanh. Mọi hình thức thu tiền cọc trước đó với tỷ lệ lớn dưới các tên gọi như “Hợp đồng vay vốn”, “Thỏa thuận hợp tác đầu tư”, “Phiếu giữ chỗ không hoàn lại” đều tiềm ẩn rủi ro lách luật huy động vốn khi dự án chưa đủ điều kiện.
Người mua thường nghe các lời tư vấn rằng: “Nếu không ưng ý, bên em sẽ hoàn cọc 100% trong 7 ngày”. Dù vậy, trên văn bản đặt cọc thực tế, các điều khoản phạt cọc thường được cài cắm rất khắt khe: nếu người mua không ký hợp đồng mua bán đúng ngày quy định vì bất kỳ lý do gì, số tiền đặt cọc sẽ bị mất trắng.
B. Cách kiểm tra
Để nắm vững kinh nghiệm mua căn hộ khi tiếp cận hợp đồng cọc:
- Đơn vị cung cấp bằng chứng: Đơn vị phân phối F1 hoặc trực tiếp phòng kinh doanh của Chủ đầu tư.
- Yêu cầu tài liệu gốc có ngày: Đọc bản Dự thảo Thỏa thuận đặt cọc hoàn chỉnh có đóng dấu treo hoặc ghi rõ ngày áp dụng chính thức.
- Đối chiếu địa điểm hoặc điều khoản: Soát xét chi tiết 4 điều khoản cốt lõi: Số tiền cọc (không vượt quá quy định), thời hạn ký HĐMB, điều kiện hoàn cọc (nếu ngân hàng từ chối cho vay hoặc CĐT chậm bàn giao giấy tờ) và mức phạt vi phạm nghĩa vụ.
- Ghi rõ điểm chưa xác minh: Làm rõ tư cách pháp nhân của bên ký nhận cọc (Chủ đầu tư trực tiếp ký hay ủy quyền cho sàn đại lý đứng tên nhận thay).
- Nêu hệ quả nếu thông tin thay đổi: Ký vào thỏa thuận cọc không rõ ràng sẽ khiến người mua mất hoàn toàn số tiền cọc từ 50 – 200 triệu đồng khi dự án chậm hoàn tất thủ tục pháp lý.
Câu hỏi người mua cần giải đáp tại chỗ:
- “Tôi có thể kiểm tra điều này ở đâu?” → So sánh các điều khoản trong hợp đồng cọc với các quy định bảo vệ người tiêu dùng tại Luật Kinh doanh Bất động sản hiện hành hoặc tham vấn luật sư chuyên môn.
- “Nếu thông tin khác quảng cáo thì sao?” → Lời hứa “hoàn cọc dễ dàng” qua tin nhắn Zalo của môi giới không có giá trị đối kháng nếu văn bản cọc có điều khoản “Tiền cọc không hoàn lại trong mọi trường hợp”.
C. Cách áp dụng
Tình huống minh họa: Người mua cần chứng minh nguồn thu nhập với ngân hàng và lo ngại hồ sơ vay không được duyệt sau khi đã chuyển cọc.
| Tiêu chí | Cách kiểm tra | Nguồn xác nhận |
| Điều kiện hoàn tiền cọc | Yêu cầu bổ sung điều khoản phụ: “Hoàn lại 100% tiền cọc nếu ngân hàng liên kết từ chối cấp tín dụng” | Văn bản thỏa thuận sửa đổi/bổ sung hợp đồng cọc |
| Mức thu tiền đặt cọc | Đảm bảo tổng số tiền đặt cọc ban đầu không vượt quá 5% giá trị sản phẩm | Hóa đơn / Phiếu thu tài chính của CĐT |
| Cam kết thời gian ký HĐMB | Kiểm tra thời hạn cụ thể (ví dụ: tối đa 45 ngày kể từ ngày đặt cọc) | Điều khoản tiến độ trong hợp đồng đặt cọc |
Sau khi đánh giá đọc điều khoản đặt cọc, hoàn cọc và nghĩa vụ các bên, tiếp tục sang tiêu chí kế tiếp để tránh kết luận dựa trên một yếu tố đơn lẻ.
4. Quy trình kiểm tra trước khi chuyển tiền
A. Thông tin cần làm rõ
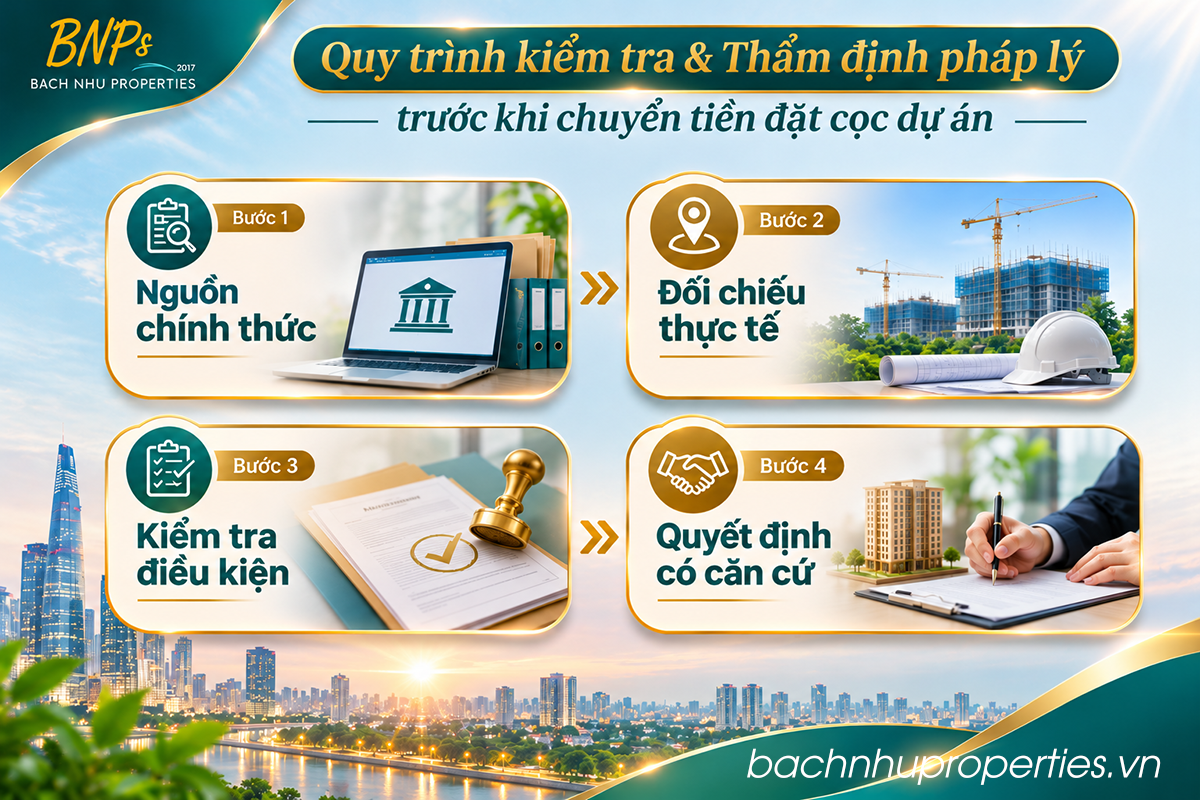
Quy trình thanh toán trước khi đặt cọc là chốt chặn bảo vệ tiền mặt cuối cùng. Hai rủi ro phổ biến nhất là: chuyển nhầm tiền vào tài khoản cá nhân môi giới/sàn liên kết không có ủy quyền hợp lệ, và chuyển tiền cho dự án đang bị phong tỏa tài sản hoặc đang thế chấp ngân hàng nhưng chưa có cam kết giải chấp.
Chủ đầu tư chuẩn mực luôn sử dụng tài khoản chuyên dùng mở tại chính ngân hàng bảo lãnh dự án để quản lý dòng tiền theo đúng tiến độ triển khai công trình. Việc chuyển tiền vào tài khoản chung hoặc tài khoản công ty môi giới thứ cấp tiềm ẩn nguy cơ dòng vốn bị chiếm dụng sai mục đích.
B. Cách kiểm tra
Checklist thẩm định pháp lý trước đặt cọc ở bước thanh toán bao gồm:
- Đơn vị cung cấp bằng chứng: Ngân hàng quản lý tài khoản của Chủ đầu tư và bộ phận kế toán của CĐT.
- Yêu cầu tài liệu gốc có ngày: Giấy ủy quyền thu hộ (nếu nộp qua đại lý), Thông báo thông tin số tài khoản phong tỏa của Chủ đầu tư có xác nhận của ngân hàng.
- Đối chiếu thông tin thụ hưởng: So khớp tên chủ tài khoản, mã số thuế và số tài khoản ngân hàng trên thông báo với Giấy phép đăng ký kinh doanh của Chủ đầu tư.
- Ghi rõ điểm chưa xác minh: Tình trạng căn hộ có nằm trong danh sách tài sản bảo đảm đã đăng ký giao dịch bảo đảm tại Trung tâm Đăng ký giao dịch, tài sản hay chưa.
- Nêu hệ quả nếu thông tin thay đổi: Chuyển tiền vào tài khoản không được ủy quyền hợp pháp có thể khiến giao dịch bị coi là vô hiệu, mất trắng tiền và chủ đầu tư từ chối xuất phiếu thu chính thức.
Câu hỏi người mua cần giải đáp tại chỗ:
- “Tôi có thể kiểm tra điều này ở đâu?” → Tra cứu trực tuyến tại Hệ thống dữ liệu giao dịch bảo đảm của Bộ Tư pháp (dktructuyen.moj.gov.vn) và giấy chứng nhận đăng ký kinh doanh tại Cổng thông tin quốc gia về đăng ký doanh nghiệp.
- “Nếu thông tin khác quảng cáo thì sao?” → Dứt khoát dừng chuyển tiền nếu tên đơn vị thụ hưởng trên lệnh chuyển khoản không trùng khớp với pháp nhân chủ dự án.
C. Cách áp dụng
Tình huống minh họa: Mua căn hộ chuyển nhượng hoặc mua trực tiếp từ giỏ hàng mới của chủ đầu tư, thực hiện chuyển khoản trực tuyến giá trị cọc 100 triệu đồng.
| Tiêu chí | Cách kiểm tra | Nguồn xác nhận |
| Tên tài khoản người nhận | Kiểm tra tên pháp nhân nhận tiền trên App ngân hàng khớp 100% với tên CĐT | Giấy phép đăng ký kinh doanh / Lệnh ủy quyền thu |
| Nội dung chuyển khoản | Ghi chính xác cú pháp: “Đặt cọc căn hộ [Mã căn] – Dự án [Tên] – Họ tên [Người mua]” | Hướng dẫn thanh toán bằng văn bản của CĐT |
| Xác nhận phong tỏa dự án | Tra cứu tình trạng đăng ký biện pháp bảo đảm của toàn bộ khu đất dự án | Cục Đăng ký quốc gia giao dịch bảo đảm (Bộ Tư pháp) |
Sau khi đánh giá quy trình kiểm tra trước khi chuyển tiền, tiếp tục sang tiêu chí kế tiếp để tránh kết luận dựa trên một yếu tố đơn lẻ.
5. Bảng tổng hợp và checklist trước quyết định
Bảng đối chiếu tổng hợp giúp người mua ở thực có cái nhìn minh bạch về hồ sơ pháp lý dự án tại TP.HCM:
| Yếu tố | Nguồn thu thập | Ngày cập nhật | Trạng thái xác minh | Câu hỏi còn mở |
| Chủ trương & 1/500 | UBND TP.HCM / Sở Quy hoạch – Kiến trúc | Q4/2026 | Đã có quyết định phê duyệt | Có điều chỉnh quy hoạch cục bộ hạ tầng nội khu không? |
| Giấy phép xây dựng | Sở Xây dựng TP.HCM | Q4/2026 | Đã cấp phép chính thức phần thân | Tòa tháp dự kiến mua có nằm trong giai đoạn thi công này? |
| Điều kiện huy động vốn | Sở Xây dựng TP.HCM (văn bản bán nhà) | Q4/2026 | Đang rà soát danh sách mã căn | Mã căn định mua đã có tên trong danh sách công bố chưa? |
| Bảo lãnh ngân hàng | Ngân hàng TMCP liên kết dự án | Q4/2026 | Đã có thỏa thuận cấp hạn mức | Ngân hàng đã phát hành chứng thư bảo lãnh riêng cho từng căn? |
| Tình trạng giải chấp | Chi nhánh VP Đăng ký Đất đai TP.HCM | Q4/2026 | Đã giải chấp từng phần theo tiến độ | CĐT đã nộp hồ sơ xin rút bớt tài sản thế chấp chưa? |
5 việc bắt buộc cần làm trước khi tiến hành giao dịch
- Tra cứu hồ sơ quy hoạch trực tuyến: Sử dụng ứng dụng Thông tin Quy hoạch TP.HCM để xác minh vị trí khu đất dự án, tuyến đường giao thông tiếp cận và ranh giới giải phóng mặt bằng.
- Kiểm tra chéo tại Sở Xây dựng: Tra cứu danh mục dự án đủ điều kiện mở bán trên website chính thức để xác nhận mã căn hộ định mua đã được cấp phép thương mại.
- Yêu cầu xem văn bản pháp lý gốc: Đến trực tiếp văn phòng chủ đầu tư để đối chiếu bản gốc Giấy phép xây dựng, Nghiệm thu móng và Văn bản thẩm duyệt PCCC.
- Rà soát hợp đồng cọc từng câu chữ: Không ký vào các hợp đồng có nội dung “mất cọc vô điều kiện” hoặc bên bán không có chế tài bồi thường tương xứng khi chậm trễ pháp lý.
- Chỉ chuyển tiền vào tài khoản định danh: Thanh toán đúng tài khoản chuyên dùng của Chủ đầu tư tại ngân hàng liên kết, lưu lại toàn bộ sao kê và phiếu thu có dấu mộc tròn.
FAQ – Giải đáp thắc mắc pháp lý dự án căn hộ TP.HCM
1. Pháp lý dự án TP.HCM có thông tin chính thức ở đâu?
Thông tin chuẩn xác được lưu trữ và công khai tại: Cổng thông tin Sở Xây dựng TP.HCM (soxaydung.hochiminhcity.gov.vn), Sở Tài nguyên và Môi trường TP.HCM, Cổng dịch vụ công quốc gia, ứng dụng SXD247 và Văn phòng Đăng ký Đất đai TP.HCM. Luôn đối chiếu văn bản có số hiệu công văn và dấu mộc đỏ.
2. Những thông tin nào cần kiểm chứng trước khi mua?
Cần chia làm 4 nhóm độc lập:
- Nhóm pháp lý cơ bản: Quyết định giao đất, quy hoạch 1/500, giấy phép xây dựng.
- Nhóm điều kiện bán hàng: Nghiệm thu móng, văn bản đủ điều kiện bán của Sở Xây dựng, bảo lãnh ngân hàng.
- Nhóm tài chính: Biên lai hoàn tất nghĩa vụ nộp tiền sử dụng đất, tình trạng thế chấp/giải chấp.
- Nhóm hợp đồng: Mẫu hợp đồng mua bán đã đăng ký với Cục Cạnh tranh và Bảo vệ người tiêu dùng (Bộ Công Thương).
3. Có nên quyết định dựa vào phối cảnh và quảng cáo không?
Tuyệt đối không. Phối cảnh 3D và các tài liệu quảng bá của môi giới chỉ mang tính định hướng ý tưởng thiết kế. Chỉ có các bản vẽ đính kèm Giấy phép xây dựng và hồ sơ thiết kế cơ sở được duyệt mới là căn cứ pháp lý để bàn giao nhà.
4. Làm sao kiểm tra điều kiện đặt cọc an toàn?
Yêu cầu cung cấp dự thảo hợp đồng cọc trước 24 giờ để nghiên cứu; kiểm tra giấy ủy quyền hợp lệ nếu giao dịch qua sàn môi giới; giới hạn số tiền cọc không quá 5% giá trị căn hộ theo quy định Luật Kinh doanh Bất động sản và quy định rõ điều khoản hoàn tiền nếu dự án gặp trục trặc pháp lý.
5. Khi nào cần cập nhật lại thông tin bài viết này?
Cần cập nhật khi cơ quan quản lý ban hành các thông tư, nghị định mới hướng dẫn Luật Đất đai, Luật Nhà ở, Luật Kinh doanh Bất động sản; khi Sở Xây dựng TP.HCM công bố danh sách dự án mới đủ điều kiện mở bán hàng quý; hoặc khi dự án có điều chỉnh về tiến độ xây dựng và quy hoạch.
Việc trang bị kiến thức và quy trình đối chiếu pháp lý độc lập là lá chắn vững chắc nhất giúp người mua ở thực bảo vệ tài sản tích lũy của gia đình. Thay vì vội vã chạy theo các chương trình ưu đãi ngắn hạn, hãy kiên trì kiểm chứng từng văn bản pháp lý gốc để an tâm tuyệt đối về quyền sở hữu căn nhà tương lai.
Quý khách hàng đang tìm hiểu thị trường căn hộ cao cấp tại TP.HCM, cần hỗ trợ kiểm tra pháp lý thực tế và mong muốn trải nghiệm các không gian sống chuẩn quốc tế, vui lòng kết nối với chuyên gia:
- Đơn vị tư vấn: Bách Như Properties
- Hotline hỗ trợ 24/7: 0919.38.11.22
- Hỗ trợ tư vấn chuyên sâu, thẩm định hồ sơ pháp lý, đăng ký tham quan thực tế và trải nghiệm các phân khu dự án Masterise Homes (Masteri Centre Point, LUMIÈRE Midtown, Grand Marina Saigon…).